Бюджет доходов и расходов таблица и план семьи
Почти каждый месяц вы принимаете десятки денежных решений, но без таблицы это похоже на вождение с заклеенным спидометром. Бюджет доходов и расходов нужен не для того, чтобы запрещать себе кофе, а чтобы видеть, сколько денег пришло, сколько ушло и куда именно. Я помогал клиентам с зарплатой от 45 000 до 250 000 рублей, и у всех проблема одна: они не знают, сколько тратят на еду, пока не начнут записывать. Ниже дам пример таблицы и план, который реально удержать дольше недели.
Сначала доходы: считаем только то, что попало на карту
Не пишите в бюджет оклад из трудового договора, если из него удерживают налог. Для планирования берите сумму после вычета. К примеру, после удержания 11 700 рублей из оклада 90 000 рублей на руки останется 78 300 рублей. Добавьте сюда доход от подработки, проценты по вкладу, возврат части потраченных средств и возврат налогов. Допустим, вы получили зарплату 78 300, доход от подработки 10 000, проценты 700, возврат средств 500. Итого доход месяца 89 500 рублей. Если вы используете карту с заёмным лимитом, её лимит в доход не записывайте: это будущий долг, а не ваши деньги.
План доходов и расходов: таблица на месяц
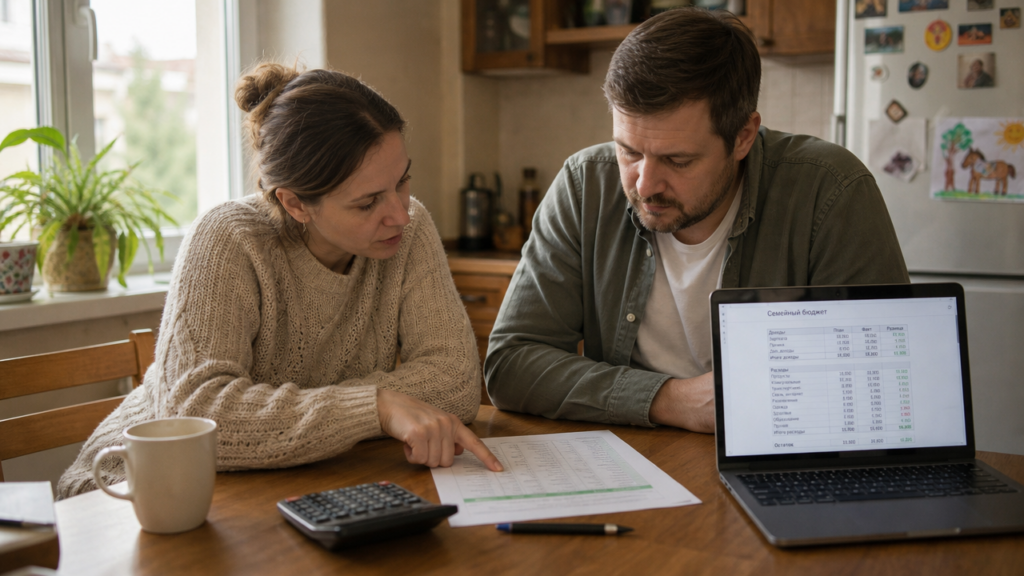
Таблица без деталей не работает. Я рекомендую не больше 10–12 строк расходов, чтобы вы не бросили учёт на второй неделе. Вот рабочий шаблон с примером для человека, который снимает квартиру и выплачивает потребительский заём.
| Статья | План, ₽ | Факт, ₽ |
|---|---|---|
| Доходы | ||
| Зарплата на руки | 78 300 | 78 300 |
| Подработка | 10 000 | 10 000 |
| Проценты и возврат средств | 1 200 | 1 200 |
| Итого доходы | 89 500 | 89 500 |
| Расходы | ||
| Аренда жилья | 25 000 | 25 000 |
| Коммунальные платежи | 3 500 | 3 200 |
| Продукты | 18 000 | 16 400 |
| Транспорт | 2 000 | 1 700 |
| Связь и подписки | 1 500 | 1 500 |
| Заём | 7 000 | 7 000 |
| Развлечения | 6 000 | 5 200 |
| Накопления | 20 000 | 20 000 |
| Резерв на нерегулярные траты | 5 500 | 5 000 |
| Итого расходы | 88 500 | 85 000 |
| Остаток | 1 000 | 4 500 |
Сумма остатка в 4 500 рублей на конец месяца не должна лежать на карте до следующей зарплаты. Переведите её в накопления или направьте на досрочное погашение займа. Если остаток отрицательный, вы живёте в долг: расходы выше доходов, а карта с заёмным лимитом лишь маскирует дыру.
Готовый план: в каком порядке распределять деньги
Порядок важнее размера дохода. При любой зарплате применяйте одну последовательность.
- Обязательные платежи: аренда, коммуналка, минимальный платёж по займу. Просрочка здесь может нарушить план и привести к дополнительным начислениям по договору.
- Подушка безопасности. Пока на отдельном счёте меньше 135 000 рублей при ежемесячных расходах 45 000, не планируйте необязательные покупки.
- Долги. Закрывайте заём с самой высокой процентной ставкой. Если заём выдан под 28% годовых, досрочные 10 000 рублей при упрощённом расчёте без учёта графика платежей экономят около 2 800 рублей процентов за год.
- Инвестиции и крупные цели. Сюда идут деньги, которые не понадобятся 3–5 лет. Диверсификация здесь не модное слово, а правило: не держите все накопления в одной акции.
Чем личный бюджет отличается от сметы доходов и расходов предприятия
Предприятие не может планировать «примерно». Смета доходов и расходов предприятия строится по статьям: выручка, себестоимость, аренда, фонд оплаты труда, налоги. У ИП с выручкой 300 000 рублей в месяц цифры могут выглядеть так: закупка товара 120 000, аренда 30 000, зарплата сотрудника 40 000, налоги 18 000, прочие расходы 12 000. Прибыль до выплат владельцу 80 000 рублей. Домашний бюджет строится по тому же принципу, но вместо выручки у вас зарплата, а вместо налогов — удержания из дохода и коммуналка. Если у вас ИП или самозанятость, обязательно разделяйте личные и деловые счета, иначе вы не увидите реальную прибыль.
Государственный бюджет смета доходов и расходов: чему у него можно научиться
Государственный бюджет по своей сути та же смета доходов и расходов, только в масштабе страны. Доходы складываются из налогов, сборов и неналоговых поступлений, расходы направляются на социальную политику, экономику, оборону и аппарат управления. Если расходы превышают доходы, возникает дефицит. Для государства дефицит можно закрыть займами, для человека это карта с заёмным лимитом под 30–40% годовых. Если ваши ежемесячные расходы превышают доходы на 5 000 рублей, за год вы создадите долг 60 000 плюс около 18 000 процентов. Смета доходов и расходов бюджетной организации регулируется приказами уполномоченного финансового ведомства и 20-значными кодами, но вам такая строгость не нужна. Достаточно того, что каждая статья имеет имя и сумму, а не называется «прочее».
Три правила, которые не дают таблице умереть через неделю
Первое: платите себе в день получения дохода. При доходе 89 500 рублей переводите 15% или 13 425 рублей на накопительный счёт в день зарплаты, а не в конце месяца. Второе: не заводите больше 10 категорий расходов. Если вы видите 30 строк, вы потратите на учёт больше, чем сэкономите. Третье: сверяйте факт с планом раз в неделю. В воскресенье за 15 минут проверьте баланс по категориям. Если продукты за три недели уже 15 000 при плане 18 000, на оставшиеся дни у вас 3 000. Это не запрет, а информация: либо урезаете траты, либо осознанно переносите деньги из развлечений.
Что делать с таблицей через три месяца
Через квартал вы увидите средние цифры, и тогда план перестанет быть гаданием. Клиент с доходом 72 000 рублей после трёх месяцев учёта обнаружил, что тратит на такси 8 400 рублей в месяц. Он купил проездной за 2 800 и стал класть разницу 5 600 на вклад под 16% годовых. За год это дало 67 200 взносов и около 5 400 процентов.