Как накопить деньги ребёнку и подростку школьный план 8–16 лет
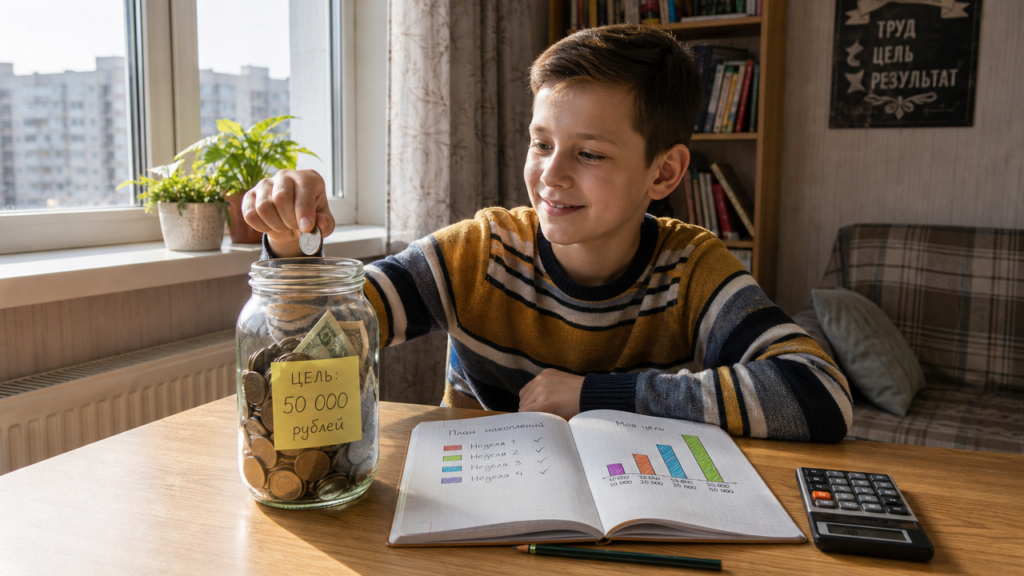
Я финансовый консультант и часто вижу, как родители пытаются научить ребёнка копить через лекции о бережливости. Это не работает. Работает конкретная цель с ценой, срок и понятный доход. Ниже я разберу алгоритм накопления для школьников от 8 до 16 лет, с расчётами и примерами под разные возрасты.
Сначала цифры, потом желания
Первое, что нужно сделать, — превратить «хочу» в число. Не «хочу велосипед», а «велосипед за 18 000 рублей к июню». Разница критична: когда цена известна, вы видите, сколько уже собрано и сколько осталось. Удерживать мотивацию без цифр почти невозможно.
Второй шаг — посчитайте месячный взнос. Разделите цену на количество месяцев до даты покупки. Цель за 12 000 рублей через 4 месяца даёт 3 000 рублей в месяц. Если ваш доход 2 500 рублей, цифры не сходятся. Тогда увеличьте срок до 5 месяцев или выберите модель дешевле. Никаких волшебных инструментов: накопление — это простая математика.
Третий шаг — отделите деньги цели от денег на текущие расходы. Откройте отдельный счёт или заведите конверт, который не трогаете. Главное правило: сначала отложите взнос, потом тратьте остальное. Получили 2 000 рублей карманных — 500 рублей сразу ушло в накопления. Если делать наоборот, свободных денег к концу недели не останется.
Как накопить деньги школьнику 8 лет: от копилки к накопительному счёту
В 8 лет цель должна быть видимой и не слишком далёкой. Ребёнок плохо удерживает в голове абстрактное «через полгода», поэтому купите прозрачную банку или конверт с наклейкой, где написана цена. Пример: сын хочет набор робота за 4 500 рублей. Родители дают 300 рублей в неделю на карманные расходы. Если он откладывает 100 рублей каждую неделю, то соберёт 4 500 за 45 недель, почти за год. Для восьмилетнего это вечность.
Ускорьте процесс за счёт оплачиваемых домашних дел сверх обычных обязанностей. Помыл посуду без напоминания — получил 50 рублей, помог убрать гараж — 150. Тогда еженедельный взнос вырастет до 200 рублей, а срок сократится до 22 недель, то есть до 5 с половиной месяцев. Это уже реально.
Деньги лучше держать на отдельном накопительном счёте, который родитель открывает на своё имя и называет «Цель Миши». Ребёнок видит баланс в приложении, но снять сумму без родителя не может. Такая прозрачность помогает избежать импульсивной покупки и приучает к учёту денег.
Как накопить деньги девочке 12 лет: первая карта и осознанные траты
В 12 лет появляются свои мелкие траты: перекус после школы, аксессуары, подарки подругам. Если держать все деньги одной кучей, накопление развалится за неделю. Заведите два конверта или два счёта: «Трачу сейчас» и «Коплю на цель». Получили 1 500 рублей в месяц — 300 рублей сразу перевели в цель, 1 200 оставили на неделю.
В качестве цели для девочки 12 лет можно выбрать вещь стоимостью 3 000–8 000 рублей. Допустим, это беспроводные наушники за 6 000 рублей. При взносе 300 рублей в месяц накопление займёт 20 месяцев, это слишком долго. Подключите два источника ускорения. Первый — денежные подарки на праздник: 2 000 рублей от бабушки одномоментно закрывают треть цели. Второй — простые услуги соседям: полить цветы за 150 рублей, покормить кошку за 100 рублей, посидеть с младшим ребёнком за 200 рублей в час. Тогда месячный взнос вырастает до 700–800 рублей, и наушники вы купите через 5–6 месяцев.
Если родители открыли детскую карту, попросите настроить лимит на снятие наличных и запрет интернет-покупок без подтверждения. В 12 лет карта нужна не для спонтанных трат, а для наблюдения за балансом и контроля прогресса.
Как накопить деньги ребёнку 13 лет и подростку 13 лет: подработка ускоряет результат
Вопрос, как накопить деньги подростку 13 лет, почти всегда упирается в нехватку дохода. Карманных денег хватает на мелкие расходы, но цель в 15 000–20 000 рублей без дополнительного заработка не собрать. Если вы ищете, как накопить деньги ребёнку 13 лет, начните с безопасной подработки по соседству: выгул собаки за 150–300 рублей, полив растений в отпуске за 200 рублей, помощь с уроками младшему за 150 рублей в час. За 10–12 заказов в месяц это даёт 2 000–3 000 рублей.
Возьмём реальный расчёт. Подросток хочет игровую приставку за 20 000 рублей. Родители дают 2 000 рублей карманных в месяц, подработка приносит ещё 3 000. Итого 5 000 рублей в месяц. Накопление занимает 4 месяца. Если срок слишком длинный, перенесите покупку на 6 месяцев или купите модель за 15 000. Главное правило: никаких долгов у друзей и займов в приложениях. В 13 лет это верный способ потерять контроль над деньгами.
Отдельно предупрежу о безопасности. Работайте только с родителями или знакомыми семьи. Не откликайтесь на объявления «быстрый заработок без опыта», не переводите деньги за «обучение» и не сообщайте данные карты посторонним.
Как накопить деньги школьнику 16 лет: вклад, официальный доход и первая цель покрупнее
К 16 годам можно устроиться на официальную подработку, уточнив требования закона и получив согласие родителей: курьером, промоутером, помощником в кафе или репетитором для младших. Рабочий день несовершеннолетнего ограничен законом, но 4–6 часов в день дают 15 000–25 000 рублей в месяц в летние каникулы. Если цель дорогая, например ноутбук за 60 000 рублей, для накоплений можно использовать отдельный вклад.
Откройте накопительный счёт или вклад на своё имя. Финансовая организация может запросить паспорт и согласие одного из родителей — требования зависят от ситуации. Деньги на вкладе защищены системой страхования, поэтому такой способ надёжнее хранения наличных дома. Сравните ставки по вкладам в двух–трёх финансовых организациях: разница в 1% годовых на 60 000 рублей за год даёт 600 рублей. Ставка — это процент, который организация платит вам за пользование деньгами. Допустим, вы заработали летом 30 000 рублей и хотите к маю собрать 60 000. Родители добавляют 2 000 рублей в месяц, вы подрабатываете репетитором за 3 000 рублей в месяц. Итого 5 000 рублей ежемесячно сверх 30 000. На вкладе под 15% годовых за 8 месяцев эти деньги принесут около 2 500 рублей процентов. Это не сделает вас богатым, но покроет чехол и мышь.
Когда цель будет достигнута, не тратьте всё в ноль. Оставьте 10% от накопленного как личный резерв: 6 000 рублей при цели 60 000. Он поможет, если сломается телефон или появятся срочные расходы, и не даст начать следующий крупный план с нуля. Если сумма накоплений превысит 50 000 рублей, разложите её на два инструмента: часть на накопительном счёте, часть на вкладе с фиксированной ставкой. Такое распределение снижает риск потерять доступ ко всем деньгам сразу.
Четыре ошибки, которые тормозят накопления
Первая ошибка — покупка сразу после появления желания без проверки срока. Вторая — хранение накоплений вместе с деньгами на еду и развлечения, из-за чего цель незаметно съедается. Третья — нереалистичный срок: копить 10 месяцев на вещь, которая нужна через месяц, бессмысленно. Четвёртая — подработка без согласия родителей или сомнительные схемы с быстрым доходом.