Как научить ребенка копить деньги будущему подростку
Умение копить не связано только с размером карманных денег. Если у школьника есть конкретная цель и понятное правило обращения с деньгами, ему проще накопить нужную сумму. Важно не просто говорить об экономии, а показать последовательность действий: определить цель, вести учёт и регулярно откладывать часть поступлений.
Сначала конкретная цель, а не абстрактная экономия
Фраза «надо копить» не работает. Ребёнку в 12 лет трудно удерживать в голове абстрактную пользу, ему нужен предмет или событие. Сядьте вместе и запишите цель: наушники, самокат, книга или поездка. Заранее оцените стоимость и срок. Если цель слишком дорогая, можно выбрать более доступную модель, увеличить срок накоплений или найти дополнительные источники дохода с разрешения родителей.
Посчитайте стоимость в неделях. Цель 3 000 рублей при накоплении 150 рублей в неделю займёт 20 недель, то есть около пяти месяцев. Запишите на листе: «Цена — 3 000 рублей, откладываю по 150 рублей каждую неделю». Такой формат превращает желание в план с понятным сроком.
Сколько откладывать: простая формула для школьника
Правило «сначала заплати себе» здесь упрощается до «сначала отложи». При любом поступлении денег ребёнок может сразу отправлять в копилку 10–20% суммы и только потом тратить остальное. Например, из 1 000 рублей 200 можно отложить на цель, а 800 оставить на повседневные расходы. Процент стоит выбирать вместе с ребёнком, чтобы правило было выполнимым.
Считайте не от общей суммы, а от свободных денег. Если часть средств уходит на обед и проезд, откладывайте процент от остатка. Так накопления не будут восприниматься как наказание и не приведут к нехватке денег на необходимые расходы.
Как копить деньги школьнику в 11 лет: наглядная копилка и правило 24 часов
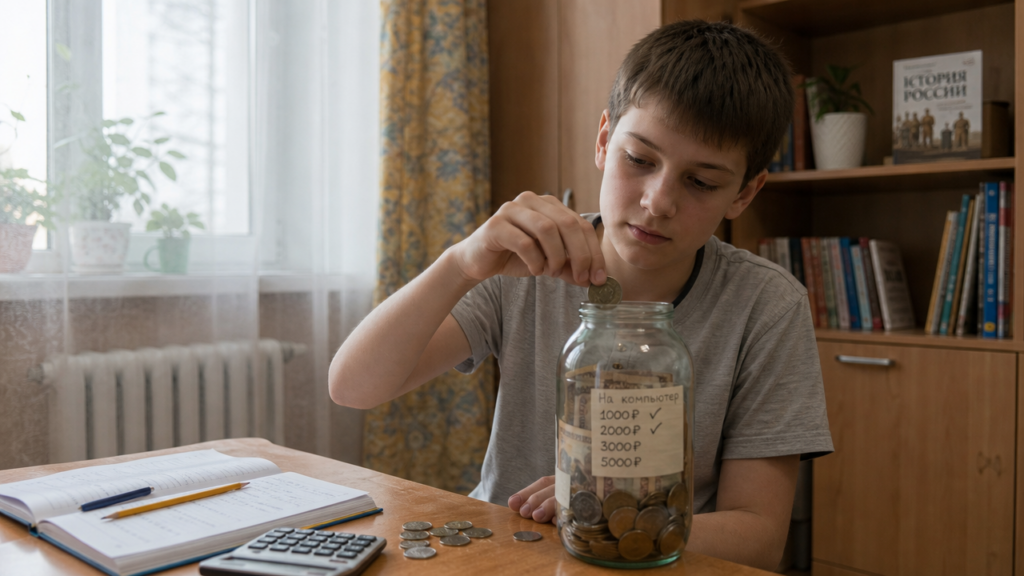
В 11 лет хорошо работает прозрачная банка или конверт с надписью цели. На нём можно указать нужную сумму и отмечать каждое пополнение. Ребёнок видит, как растут накопления, и связывает отказ от лишней покупки с приближением к цели.
Второй инструмент — список желаний. Всё, что хочется купить прямо сейчас, записывается на бумаге или в заметке телефона. Рядом ставится дата. Вернуться к покупке можно через 24 часа, а для дорогих вещей — через несколько дней. За это время часть желаний отпадёт. Если желание осталось, покупка, скорее всего, будет более обдуманной, а не импульсивной.
Как копить деньги в 12 лет: учёт расходов и карта
К 12 годам можно перейти от банки к таблице или приложению. Школьник записывает три вещи: сколько получил, сколько отложил и на что потратил. Через месяц вы вместе смотрите категории расходов: напитки, снеки, игры, транспорт. Цель такого учёта — не жёсткий контроль, а поиск трат, без которых можно обойтись.
В этом возрасте родители могут познакомить ребёнка с детской банковской картой, привязанной к счёту взрослого. Покажите, как отображаются списания и остаток средств. Это учит видеть деньги не только как наличные, которые закончились, но и как сумму, уменьшающуюся после каждой покупки. Ограничения и правила использования карты нужно установить вместе: например, заранее договориться о допустимых расходах и подтверждении покупок в интернете.
Как копить деньги в 13 лет: подработка, процент и резерв
В 13 лет могут появиться первые самостоятельные заработки. Это помощь соседям, выполнение отдельных поручений или другие занятия с разрешения родителей. Любой такой доход можно делить на три части: основную сумму направлять на цель, часть оставлять на свободные расходы, а ещё часть — в резерв. Например, из 1 000 рублей 500 можно отложить, 300 потратить, а 200 сохранить на незапланированные нужды.
С 13 лет родители могут объяснить подростку, как работает доходность накоплений. Если на счёте лежат деньги, банк может начислять на них проценты. Это наглядный пример того, что накопления способны постепенно увеличиваться, если их не снимать. Первый опыт лучше получать с понятным инструментом под контролем родителей, избегая высокорисковых схем и азартных игр. После покупки желаемой вещи оставьте часть денег как финансовую подушку, чтобы не начинать следующие накопления с нуля.
Чего не делать родителям
Не платите за оценки и обычную помощь по дому. Уборка своей комнаты — часть повседневных обязанностей, а не работа за вознаграждение. Отдельно оплачивать можно дополнительный труд сверх этих обязанностей: разобрать антресоли, набрать текст или помочь с генеральной уборкой. Тогда ребёнок понимает, что деньги приходят за конкретный результат, а не за базовую дисциплину.
Не выкупайте вещь, если ребёнок потратил накопления не на то. Если он копил на кроссовки, но потратил часть суммы на игры, покупка откладывается. Не добавляйте недостающее из своего кармана. Подросток должен столкнуться с последствием своего решения и в следующий раз вспомнить, что импульсивная трата отодвинула цель.
Не сравнивайте ребёнка с детьми из социальных сетей. У одноклассников может быть дорогой телефон не потому, что они умеют копить, а потому, что покупку оплатили родители. Сравнение снижает мотивацию. Полезно спокойно обсуждать семейный бюджет: ребёнок видит, что деньги распределяются между необходимыми расходами и их количество ограничено.
План на ближайшие 30 дней
Чтобы запустить навык, сделайте четыре шага. Первый: выберите с ребёнком одну цель. Второй: договоритесь о доле от любых поступлений — например, 10–20%. Третий: создайте прозрачную копилку или счёт. Четвёртый: раз в неделю в течение пяти минут записывайте прогресс. Через месяц посмотрите на цифры и решите, что можно изменить: добавить доход, убрать лишние траты или продлить срок. Это обычная тренировка умения откладывать покупку ради более значимой цели.