Планирование бюджета методом 4 и 6 конвертов увереннее накоплений
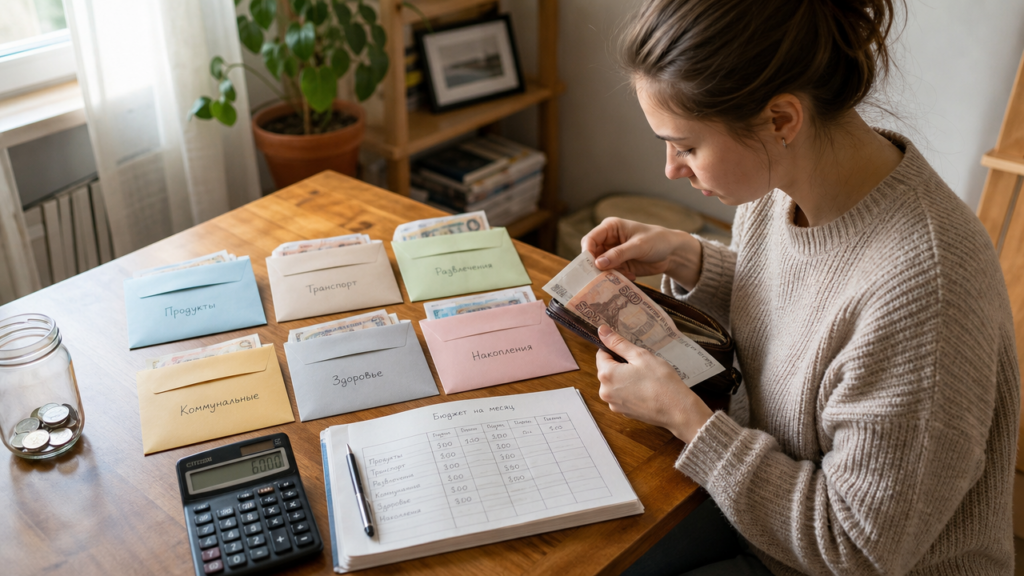
Почти 70% людей не имеют финансовой подушки, потому что не видят полной картины трат. Мелкие расходы вроде кофе или подписки на музыку утекают незаметно. Когда вы раскладываете деньги по конвертам, то видите, сколько осталось на еду и сколько можно потратить на развлечения. Это не про жёсткую экономию, а про управление без эмоций.
Метод 4 конвертов для личного бюджета
Суть метода 4 конвертов в том, что вы делите доступные деньги на четыре равные части по числу недель в месяце. Доступные деньги — это ваш доход минус обязательные платежи: аренда, коммуналка, займы, проездной. Всё, что осталось, вы делите на 4 и кладёте в четыре физических или виртуальных конверта. Каждую неделю вы тратите только из своего конверта.
Пример расчёта с доходом 80 000 рублей
Допустим, вы получаете 80 000 рублей в месяц. Обязательные расходы составляют 44 000 рублей: аренда — 25 000, еда — 10 000, транспорт — 4 000, связь — 1 000, заём — 4 000. Разница — 36 000 рублей. Делим на 4: 9 000 рублей в неделю на всё остальное — бытовые мелочи, кафе, одежду и подарки. Если хотите откладывать, вычтите накопления до деления: например, 10% от дохода — это 8 000 рублей. Тогда доступный остаток для конвертов — 28 000 рублей, то есть 7 000 рублей в неделю.
Преимущество метода 4 конвертов: вы не превысите недельный лимит, если будете следовать правилу. Недостаток — жёсткость для тех, у кого расходы неравномерны. Например, в неделю дня рождения придётся либо экономить на еде, либо брать деньги из следующего конверта.
Два подхода к 4 конвертам
Первый подход — по неделям, как описано выше. Второй — по категориям. Вы делите остаток не на недели, а на четыре категории: еда вне дома, развлечения, бытовые товары и резерв. Каждый конверт имеет свой лимит на месяц. Это удобно, если траты не привязаны к неделям.
Правило 6 конвертов для планирования бюджета
Метод 6 конвертов предложил Т. Харв Экер. Он предполагает распределение всего дохода по шести категориям, а не только остатка. В источнике для метода указаны такие доли: 55% на обязательные расходы, 10% на накопления и 10% на развлечения. Остальные части дохода можно назначить под собственные цели — например, образование, инвестиции, подарки или благотворительность. Главное, чтобы сумма всех долей составляла 100%.
Пример распределения для дохода 80 000 рублей
При доходе 80 000 рублей на обязательные расходы приходится 44 000 рублей, на накопления — 8 000 рублей, на развлечения — 8 000 рублей. Оставшиеся 20 000 рублей нужно распределить между тремя выбранными целями. Если обязательные расходы у вас меньше 55%, разницу можно направить в накопления или на другие цели. Если больше, придётся сократить остальные категории.
Правило 6 конвертов помогает платить себе в первую очередь. Накопления уходят после получения дохода, а не по остаточному принципу. Это психологически проще: вы не чувствуете, что откладываете из последних денег.
Планирование бюджета: таблица-шаблон
Таблица нужна, чтобы не держать все цифры в голове. В электронном табличном редакторе создайте файл с тремя листами: «Доходы», «Расходы» и «Итоги». На листе «Расходы» обязательны колонки: Дата, Категория, Сумма, Комментарий. Категории лучше укрупнять до 7–10 штук, иначе вы утонете в деталях. Пример категорий: продукты, транспорт, жильё, развлечения, здоровье, образование и подарки.
Как сделать шаблон за 15 минут
Откройте электронную таблицу. В первой строке напишите заголовки: «Дата», «Категория», «Сумма», «Тип» — доход или расход. Во второй строке начните вносить операции. Ниже добавьте формулу суммы по категориям: используйте функцию СУММЕСЛИ. Например, для категории «Продукты»: =СУММЕСЛИ(B:B;"Продукты";C:C). В ячейке справа отобразится общая сумма. Затем сравните её с лимитом из конверта. Если лимит на продукты — 25 000 рублей, а формула показывает 27 300 рублей, вы превысили его на 2 300 рублей и знаете, где сократиться.
Можно скачать готовые шаблоны из интернета или воспользоваться шаблонами, встроенными в табличный редактор. Они содержат готовые формулы и графики. Не перегружайте таблицу мелкими операциями: чек на кофе можно записать одной строкой, а не разбивать по позициям.
Автоматизация учёта
Чтобы не вводить каждую трату вручную, используйте выписки по счетам. Финансовые организации позволяют выгрузить операции в файле. Раз в неделю импортируйте его в таблицу и раскладывайте траты по категориям. Это занимает 10–15 минут, но даёт полную картину.
Калькулятор планирования бюджета
Калькулятор планирования бюджета — это не отдельное устройство, а простая формула. Вы вводите доход и обязательные расходы, а калькулятор показывает, сколько денег остаётся на конверты и категории. Для метода 4 конвертов формула такая: (Доход − Обязательные расходы − Накопления) / 4 = недельный лимит. Для метода 6 конвертов формула основана на долях дохода: Доход × 0,55 — обязательные расходы, Доход × 0,10 — накопления и развлечения, а остальные доли распределяются между выбранными целями.
Пример расчёта на калькуляторе
Предположим, доход — 95 000 рублей. Обязательные расходы — 52 000 рублей: аренда — 30 000, еда — 12 000, транспорт — 5 000, связь — 2 000, заём — 3 000. Хотите откладывать 10%, или 9 500 рублей. Остаток: 95 000 − 52 000 − 9 500 = 33 500 рублей. Делим на 4: 8 375 рублей в неделю. Если вам подходит такая сумма, метод работает. Если нет, нужно либо увеличить доход, либо сократить обязательные расходы.
Для метода 6 конвертов при том же доходе на обязательные расходы приходится 52 250 рублей — 55%, на накопления и развлечения — по 9 500 рублей — 10%. Оставшиеся 23 750 рублей распределяются между тремя выбранными целями. Итого — 95 000 рублей. Обязательные расходы в примере составляют 52 000 рублей, поэтому в этой категории остаётся запас 250 рублей на непредвиденные траты.
Как выбрать между 4 и 6 конвертами
Метод 4 конвертов подходит, если ваш доход нестабилен или вы только начинаете вести учёт. Вы контролируете только остаток после обязательных платежей, что менее травматично. Метод 6 конвертов требует дисциплины с первого дня, потому что вы фиксируете доли на все категории и цели. Если вы никогда не откладывали деньги, начните с 4 конвертов и через два-три месяца переходите на 6.
Обе системы не запрещают удовольствия. В методе 6 конвертов на развлечения выделено 10% дохода, то есть 8 000 рублей при доходе 80 000. Это нормальная сумма, чтобы сходить в кино, кафе или купить книгу. Главное — не выходить за лимит.